汇旺事件深度解析:历史案例中的资金追回困境


类型MARKET
地点柬埔寨
发布时间2026/04/12 17:07
详情描述
文章通过回顾e-gold、FTX及Mt. Gox等历史金融崩盘案例,分析了汇旺平台用户面临的维权困境与法律地位,指出此类平台在危机中往往缺乏有效保障机制。
联系方式
Telegram@jpz***
📋 完整原文 ▸
**汇旺的钱还能回来吗?我翻出5个类似案例,答案不一样**
很多汇旺用户还在反复问同一个问题:
钱还能不能拿回来?
回顾过去十几年,在类似汇旺的事件中,这个问题往往没有统一答案。
有的用户,几年后拿回了大部分资金;
有的用户,等了十年仍在排队;
也有的用户,账户还在,但已经无法操作;
还有一些人,甚至连一个明确的对手方都找不到;
……
本文特意回顾这些极具代表的案例。它们与汇旺事件有类似之处,但发生在不同国家,采用不同形式,涉及不同规模的资金。
但是,把这些案例放在一起看,也会发现一些耐人寻味的共性。
**1
e-gold事件**
e-gold是诞生于1996年的早期数字黄金支付系统,由私人公司运营,用户账户以“黄金单位”进行记账,并可通过互联网完成全球转账。
2000年前后,它一度成为早期跨境支付与替代金融工具的代表,但并未完全纳入传统银行存款体系保障框架。
2007年前后,美国司法部门以反洗钱与无牌照货币转移为由,对e-gold进行调查与打击,随后平台银行账户被冻结、核心支付功能被切断,运营体系中止。
但与一般“破产公司”不同,这一过程并未进入完整的金融清算框架。
e-gold用户也被定义为无担保债权人,与平台形成“债权关系”。
维权过程高度碎片化:
第一阶段:账户冻结后的“信息真空期”。
用户无法提现;
系统未提供统一清算说明;
只能通过公告或新闻了解情况。
第二阶段:案件进入司法程序。
用户主动举证,提交账户资料,证明资金来源与余额归属,进入类似“申报债权”流程。
最终,个别用户获得有限回收,但周期极长,且不具备统一兑付标准。
如果把e-gold与汇旺放在同一框架下,会看到高度相似的结构逻辑:
它们都介于“支付工具”和“资金托管系统”之间的灰色地带,而一旦监管重新定义其属性,用户的资金属性也会随之改变。而且在维权过程中,都面临同样的举证困难问题。
**2
FTX事件**
2022年11月,全球第二大加密货币交易所FTX在短短5天内从估值320亿美元走向破产,引发币圈“雷曼时刻”。
FTX成立于2019年,曾以创新衍生品交易闻名,获得红杉资本等顶级机构投资。
暴雷的导火索是加密媒体CoinDesk披露:其关联对冲基金Alameda Research的资产负债表严重依赖FTX自行发行的FTT代币,估值虚高。
消息引发市场恐慌,FTX遭遇超80亿美元挤兑,最终彻底崩盘。
调查证实,创始人Sam Bankman-Fried将数十亿美元客户存款秘密转移至Alameda,用于高风险投资、政治捐款及个人奢侈消费,内控形同虚设。
破产后,用户经历漫长维权。
截至2026年4月,FTX破产团队通过资产追回,已向大部分债权人完成赔付:美国债权人实现100%追回,小额索赔甚至获得120%赔付。
但中国等49个司法管辖区用户曾一度无法参与索赔,约6.8亿美元资产悬而未决。
此外,赔付按2022年11月低点价格折算,未能反映后续虚拟货币市场回升,引发广泛不满。
FTX之所以具有标志性意义,并不只是因为规模,而是它制造了一种关键错觉:用户以为自己是“储户”,但在法律上,从一开始就只是“无担保债权人”。
这两者的区别,在危机中体现得极其残酷:
储户,有监管、有隔离、有可能兜底;
债权人,排队清算,按比例分配。
FTX破产后,所有用户自动进入后者。
汇旺≠FTX,但它们共享同一个底层逻辑:
用户从来没有真正“拥有”这笔钱,只是被允许在系统里“查看它”。
在正常时期,他们是用户;
在危机时刻,他们只是债权清单上的一行编号。
个人的损失,也不再属于“必须优先解决的风险”。
**3
Mt. Gox事件**
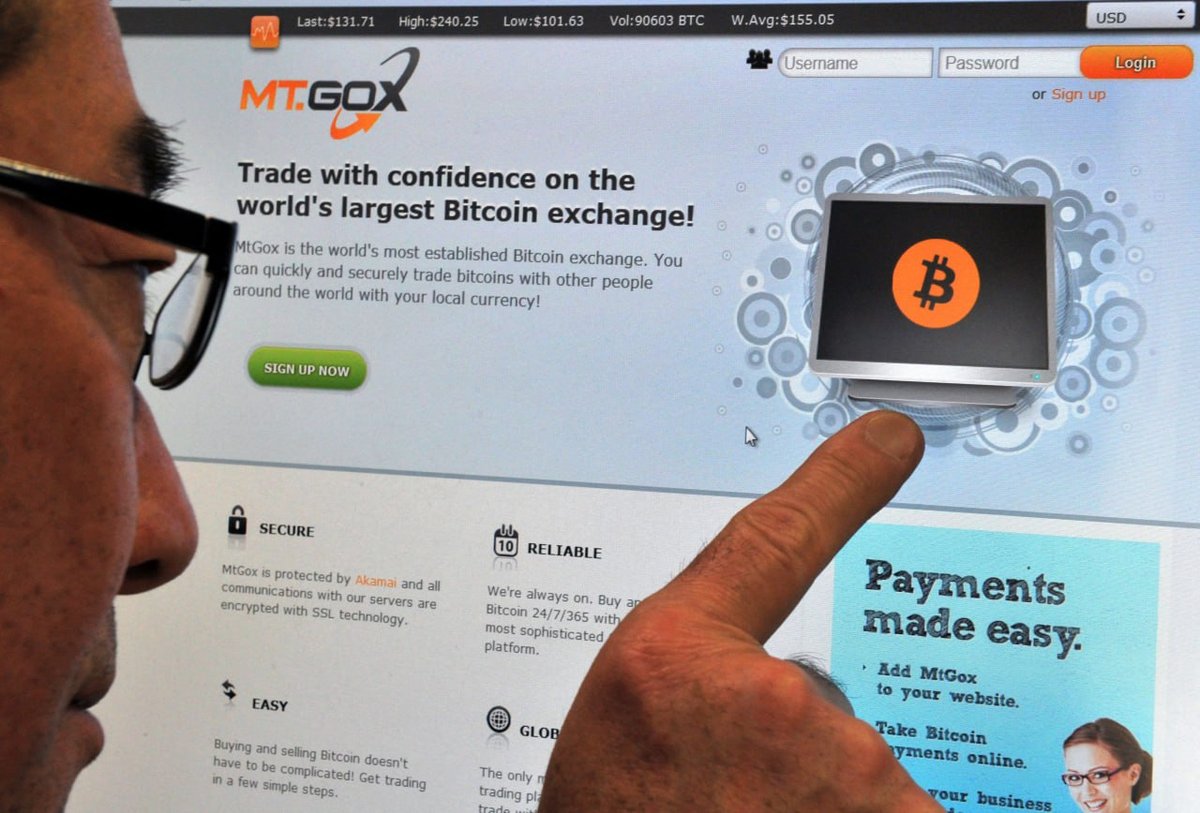
2014年2月,曾一度处理全球约70%比特币交易的交易所Mt. Gox突然暂停提现,并很快申请破产保护。
这家被视为“行业基础设施”的平台,在毫无预警的情况下崩塌,成为加密史上最早、也最具标志性的灾难之一。
Mt. Gox成立于2010年,早期凭借先发优势迅速垄断市场,成为全球最大的比特币交易平台。在用户认知中,它几乎等同于“比特币银行”。
但问题长期潜伏。
调查显示,Mt. Gox在多年间持续遭受黑客攻击,大量比特币被盗,而平台内部管理混乱、账目不清,始终未能发现或披露真实亏空。
为维持运转,平台拆东墙补西墙,形成一种表面正常的错觉。
真正的崩塌始于提现异常,速度越来越慢。随后用户开始质疑资金安全,最终平台全面暂停提现并宣布破产。
随后确认,约85万枚比特币下落不明(后部分找回)。
破产后,用户进入漫长的司法程序。
与一般理解不同,这并不是“直接赔付”,而是资产由法院接管、用户申报债权、按法律程序逐步分配。
这一过程异常漫长。
从2014年破产,到2023—2024年才开始大规模赔付,周期接近10年。
即便如此,赔付也并非全额,而且计算方式复杂,资金到账时间仍存在不确定性。
Mt. Gox事件的深远影响在于,它首次让市场意识到:
即使不是恶意挪用,仅仅是管理失控,也足以让一个“类金融平台”彻底崩塌。
汇旺≠Mt. Gox,但两者共享同一个现实:
当资金脱离监管体系,时间本身也会成为一种成本。
在正常时期,用户关注的是收益与效率;
在崩塌之后,他们面对的,是漫长且不确定的等待。
**4
Liberty Reserve事件**
2013年5月,一个名为Liberty Reserve的数字货币平台被美国执法机构一举关闭。
不同于一般金融机构的“破产清算”,这一次的处理方式更为直接:平台被认定为全球最大洗钱工具之一,相关资产被冻结,创始人被捕。
Liberty Reserve成立于2006年,提供一种类似“数字美元”的服务:
用户充值真实货币——转换为平台内虚拟单位——在系统内进行转账和结算。
由于开户门槛低、匿名性强,该平台迅速在全球扩张,广泛应用于跨境资金流动与灰色交易场景。
在用户视角中,它是一个:便捷、高效、低门槛的“电子钱包”。
但在监管视角中,它的性质完全不同:一个缺乏身份审核、被大量用于非法交易的资金通道。
最终,美国司法部门直接将其定性为洗钱体系核心节点。
最终平台服务器被查封,资金被冻结,大量账户无法访问。
绝大多数用户并未进入“清算程序”,而是面对一个更现实的结果:没有系统性的退款机制。
Liberty Reserve事件的关键不在规模,而在“定性”。
一旦一个平台从“金融问题”转化为“刑事问题”,处理逻辑将彻底改变。
金融问题 → 讲清算、讲分配;
刑事问题 → 讲查封、讲处置。
汇旺≠Liberty Reserve,但两者之间存在一个危险的交叉点:
当一个系统被认定为“问题资金通道”时,用户的个体属性,很难从整体中被区分出来。
在这种情况下:即便你是正常使用者,也可能无法证明自己的“例外”。
**5
地下钱庄**
在许多国家和地区,长期存在一种游离于监管之外的资金体系——地下钱庄。
它没有牌照,却承担着大量真实的资金流动需求,是灰色金融最典型、也最持久的形态之一。
地下钱庄的核心机制并不复杂:一地收款;另一地放款;通过内部账本对冲。
这种方式绕开了银行体系与外汇监管,使其具备明显优势:速度快、成本低、手续简单。
正因如此,使用者并不局限于灰色群体,还包括跨境商人、劳务人员、普通汇款需求者等。
但地下钱庄的问题同样明显:不具备法律身份、没有资金监管、缺乏纠纷解决机制。
一旦系统出现问题,用户面临的最大困境不是损失本身,而是:甚至无法明确自己的对手方是谁。
这意味着:难以起诉、难以取证、更难追回。
2015–2023年,中国警方多次通报类似案件,例如深圳“地下钱庄团伙”跨境洗钱案、广东外贸资金非法结算网络和广西、福建跨境资金对敲网络等。
涉案资金几十亿到上百亿人民币,覆盖内地、香港和东南亚等。
这些案件被处理时,司法逻辑通常是:不承认其金融属性;直接按“非法经营/洗钱链条”处理;用户很难获得金融保护。
没有清算机制,只有追责机制。
汇旺≠地下钱庄,但其结构高度相似:
将分散的资金需求集中,再通过不透明的方式进行内部调配。
一旦链条断裂,结果往往不是“部分损失”,而是:整体失效。
在正常时期,它是效率工具;
但在风险暴露时,它不提供任何保护。
**尾声**
回顾这些案例,不是为了找到一个标准答案——事实上,也没有标准答案。
每一次崩塌都有它的独特性:平台形态不同,司法环境不同,用户的法律地位不同,结局自然也千差万别。
有人等了十年拿回了钱;有人连申诉的门都找不到;有人在漫长维权中耗尽了时间与希望;也有人慢慢学会不再看那个余额……
至于那些还在等待答案的用户——他们的钱最终能不能回来?
他们要面对的,可能不只是结果,还有时间本身。
汇旺事件终会过去,新的平台还会出现,新的用户还会涌入,新的风险也一定会以意想不到的方式再次降临。
这不是什么预言,只是金融与人性交织下的某种常态。
[关注频道](https://t.me/jpzjmzx) | [进入群组](https://t.me/jpzzxy1) | [爆料商务](https://t.me/jpzzzy)