会计监管局知识专栏 解读相关性原则 官方渠道可查
类型KNOWLEDGE
发布时间2026/11/13 08:40
详情描述
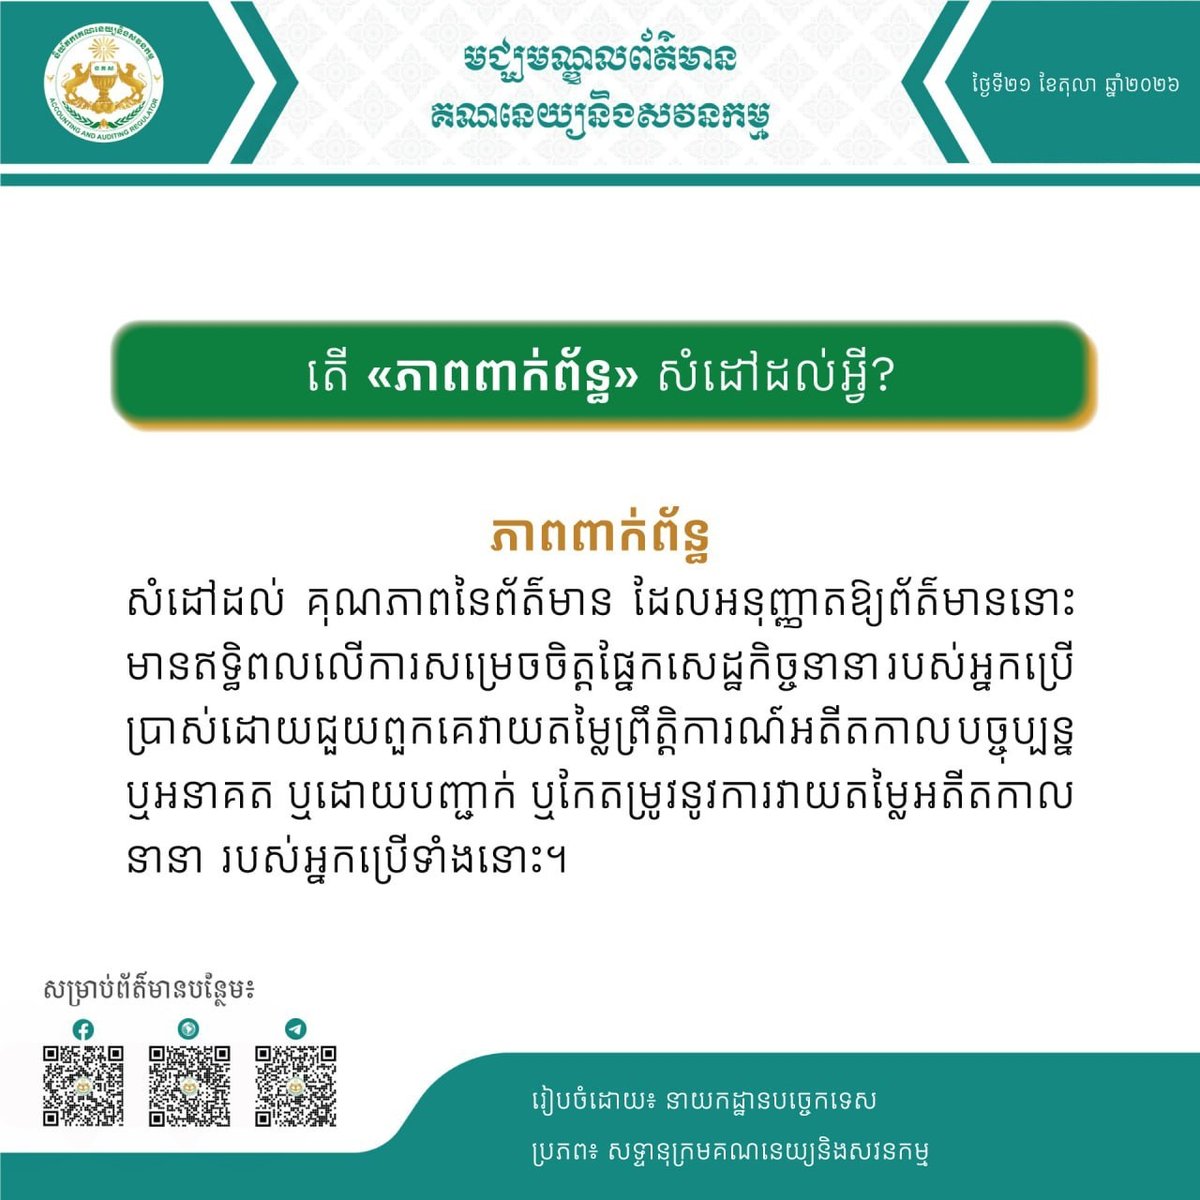
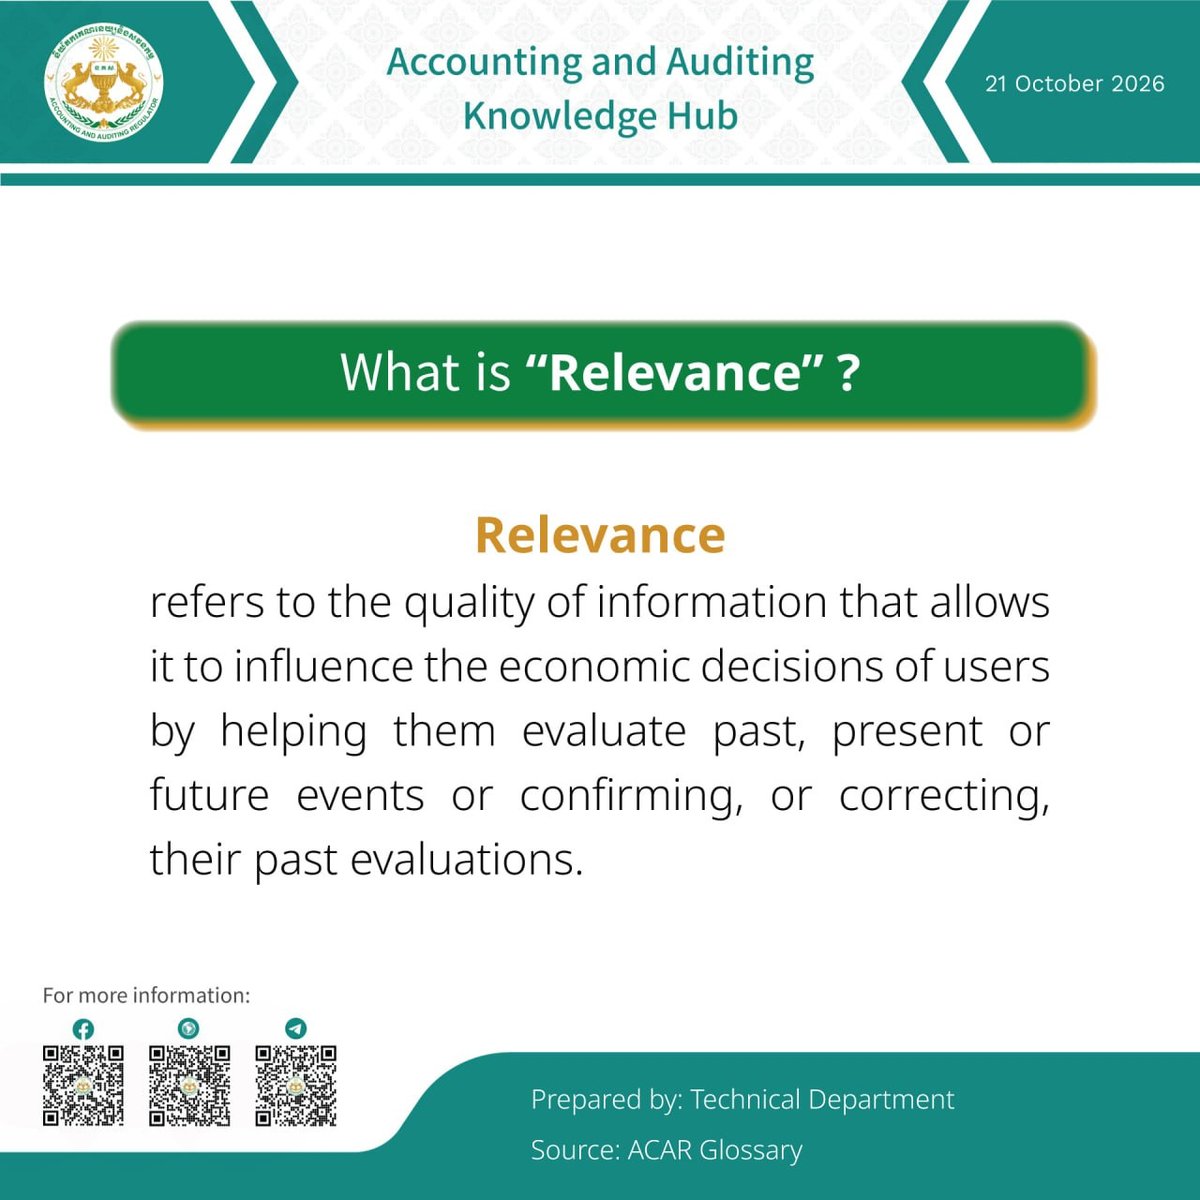
柬埔寨会计与审计监管局的知识专栏本期讲解会计信息质量要求中的“相关性”:财务信息必须能够影响使用者的经济决策,才算具备这一属性。
关键在于,“准确”不等于“相关”。一条数据即便记录无误,如果它对使用者判断经营状况、做出经济决策没有影响,在准则层面就不构成相关信息;只有能改变使用者判断的内容,才进入相关性的讨论范围。
对会计和审计从业者而言,这一原则对应两个具体动作:编制报表时判断哪些事项需要单独列示和说明,审计时评估披露是否足以支撑使用者的决策。遇到边界情形应以准则文本为准,而不是照搬以往做法。
准则原文与监管动态由该局通过官网及官方Telegram、Facebook账号发布,专栏内容也经由这些渠道更新。需要查证的从业者可直接到官方入口核对,避免采用来源不明的转述版本。
📋 简要摘要 ▸
柬埔寨会计与审计监管局的知识专栏本期解释会计信息质量要求中的“相关性”概念,即财务信息须能影响使用者的经济决策。贴文同时给出该机构官网、Telegram与Facebook官方入口,方便会计与审计从业者获取准则文本和监管动态。
联系方式
Telegram@aca***
网站https://www.acar.gov.kh/
📋 完整原文 ▸
មជ្ឈមណ្ឌលព័ត៌មានគណនេយ្យនិងសវនកម្ម
ប្រធានបទ៖ តើ «ភាពពាក់ព័ន្ធ» សំដៅដល់អ្វី?
———
Accounting and Auditing Knowledge Hub
Topic: What is Relevence?
ដើម្បីទទួលបានព័ត៌មានផ្លូវការពីនិយ័តករគណនេយ្យនិងសវនកម្មសូមចុចទីនេះ
👉 [Website](https://www.acar.gov.kh/)
👉 [Telegram](https://t.me/acarcambodia)
👉 [Facebook](https://www.facebook.com/share/1BsR4TCxxt/)